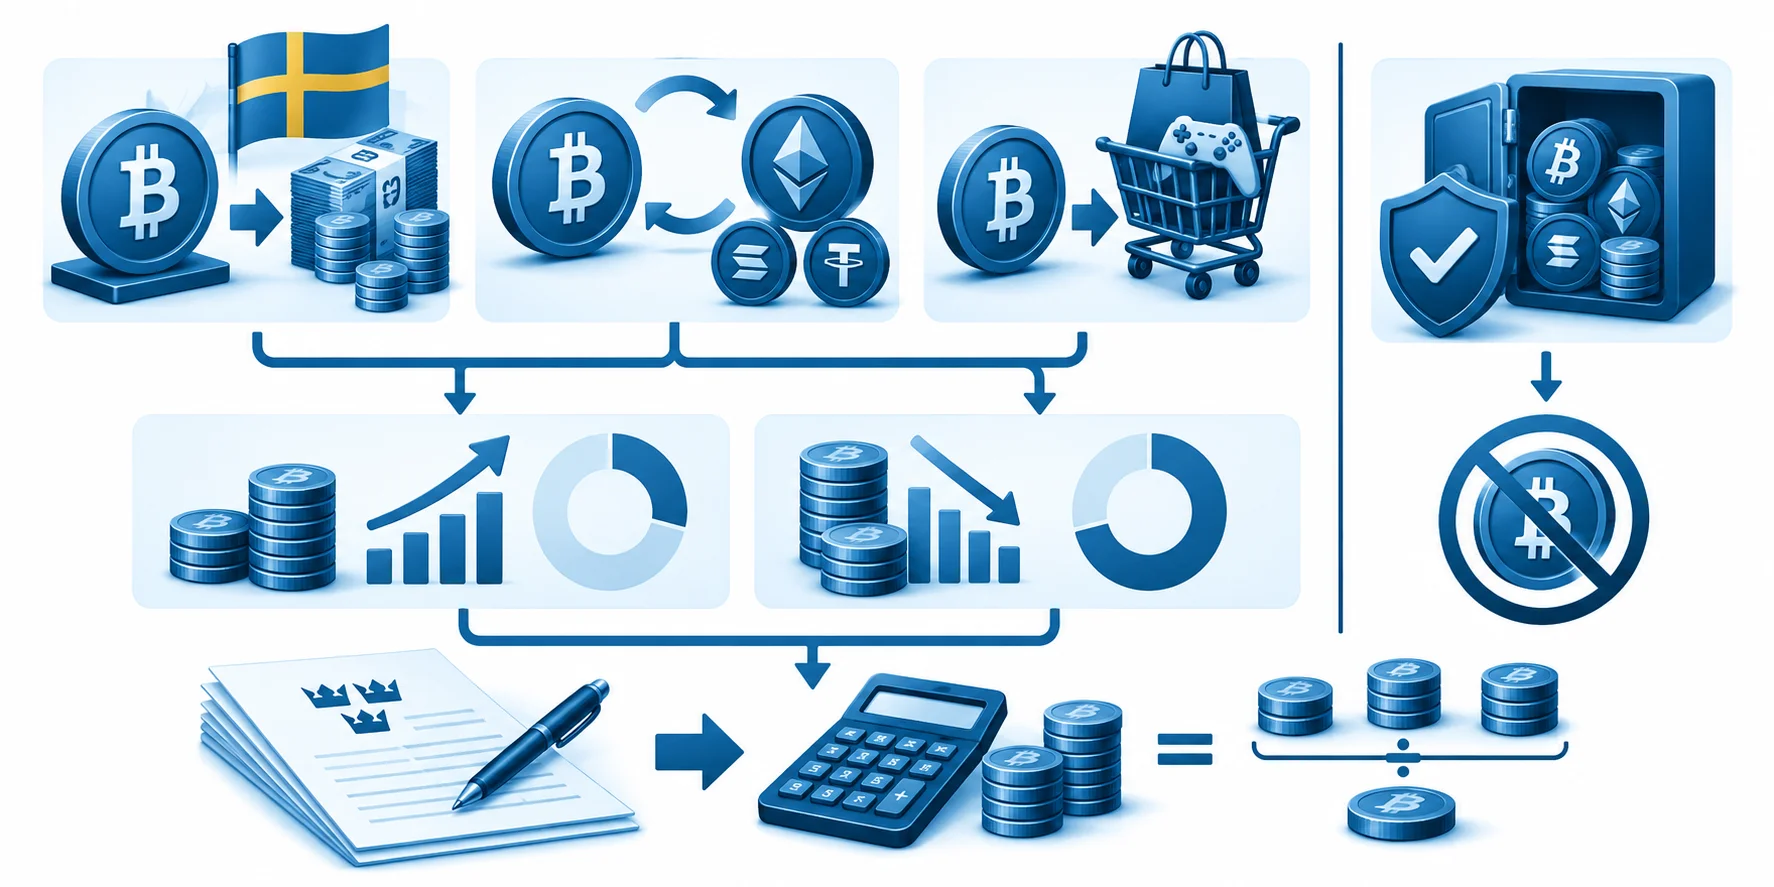
Crypto skatt i Sverige betalar du när du avyttrar en kryptotillgång – säljer den mot kronor, byter den mot en annan kryptovaluta eller betalar en vara med den. Vinsten beskattas med 30 procent i inkomstslaget kapital, en förlust är avdragsgill till 70 procent och allt redovisas på bilaga K4, avsnitt D, med omkostnadsbelopp enligt genomsnittsmetoden. Att bara köpa och behålla utlöser ingen skatt.
Den här sajten förklarar Skatteverkets publicerade regler med egna räkneexempel på påhittade siffror. Den ersätter inte Skatteverkets besked eller en skatterådgivare. Har du många DeFi-transaktioner, bedriver handel i stor skala eller har tillgångar i flera länder bör du stämma av ditt upplägg innan du skickar in deklarationen.
Vilka kryptoaffärer räknas som skattepliktiga försäljningar?
Skatteverket behandlar kryptovalutor som andra tillgångar – samma kategori som till exempel råvaror och utländsk valuta. Det betyder att varje gång du gör dig av med en kryptotillgång ska du göra en kapitalvinstberäkning: försäljningspriset minus omkostnadsbeloppet. Det spelar ingen roll om du får kronor, en annan token eller en vara tillbaka.
Många missar att ett byte mellan två kryptovalutor är två händelser på en gång. Du säljer den valuta du lämnar ifrån dig – till marknadsvärdet av det du får – och köper samtidigt den nya. Samma belopp i kronor blir alltså både försäljningspris för den gamla och omkostnadsbelopp för den nya. Den som handlar flitigt på en börs kan därför ha hundratals skattepliktiga avyttringar under ett år utan att någonsin ha tagit ut en krona till banken.
| Händelse | Avyttring? | Vad som händer i deklarationen |
|---|---|---|
| Sälja bitcoin mot kronor | Ja | Vinst eller förlust på K4, avsnitt D |
| Byta ether mot en annan kryptovaluta | Ja | Försäljningspris = marknadsvärdet i SEK av den mottagna valutan |
| Betala en vara eller tjänst med krypto | Ja | Försäljningspris = varans värde i SEK |
| Köpa krypto för kronor | Nej | Köpesumman plus avgift läggs till omkostnadsbeloppet |
| Flytta mellan egna plånböcker och konton | Nej | Ingen ägarförändring – men spara underlag som visar att båda är dina |
| Deponera ether för staking | Nej | Belöningarna är kapitalinkomst vid punkt 7.2 |
| Låna ut krypto eller sätta in i en likviditetspool | Oftast ja | Räknas normalt som avyttring när mottagaren fritt kan förfoga över tillgången |
| Ställa krypto som säkerhet för ett lån | Nej | Ingen avyttring så länge äganderätten inte övergår |
Sammanställning av Skatteverkets sida om kryptovalutor, kontrollerad 2026-10-12. Gränsfall inom DeFi bedöms utifrån villkoren i varje enskild tjänst.
Inget fribelopp och ingen schablonmetod
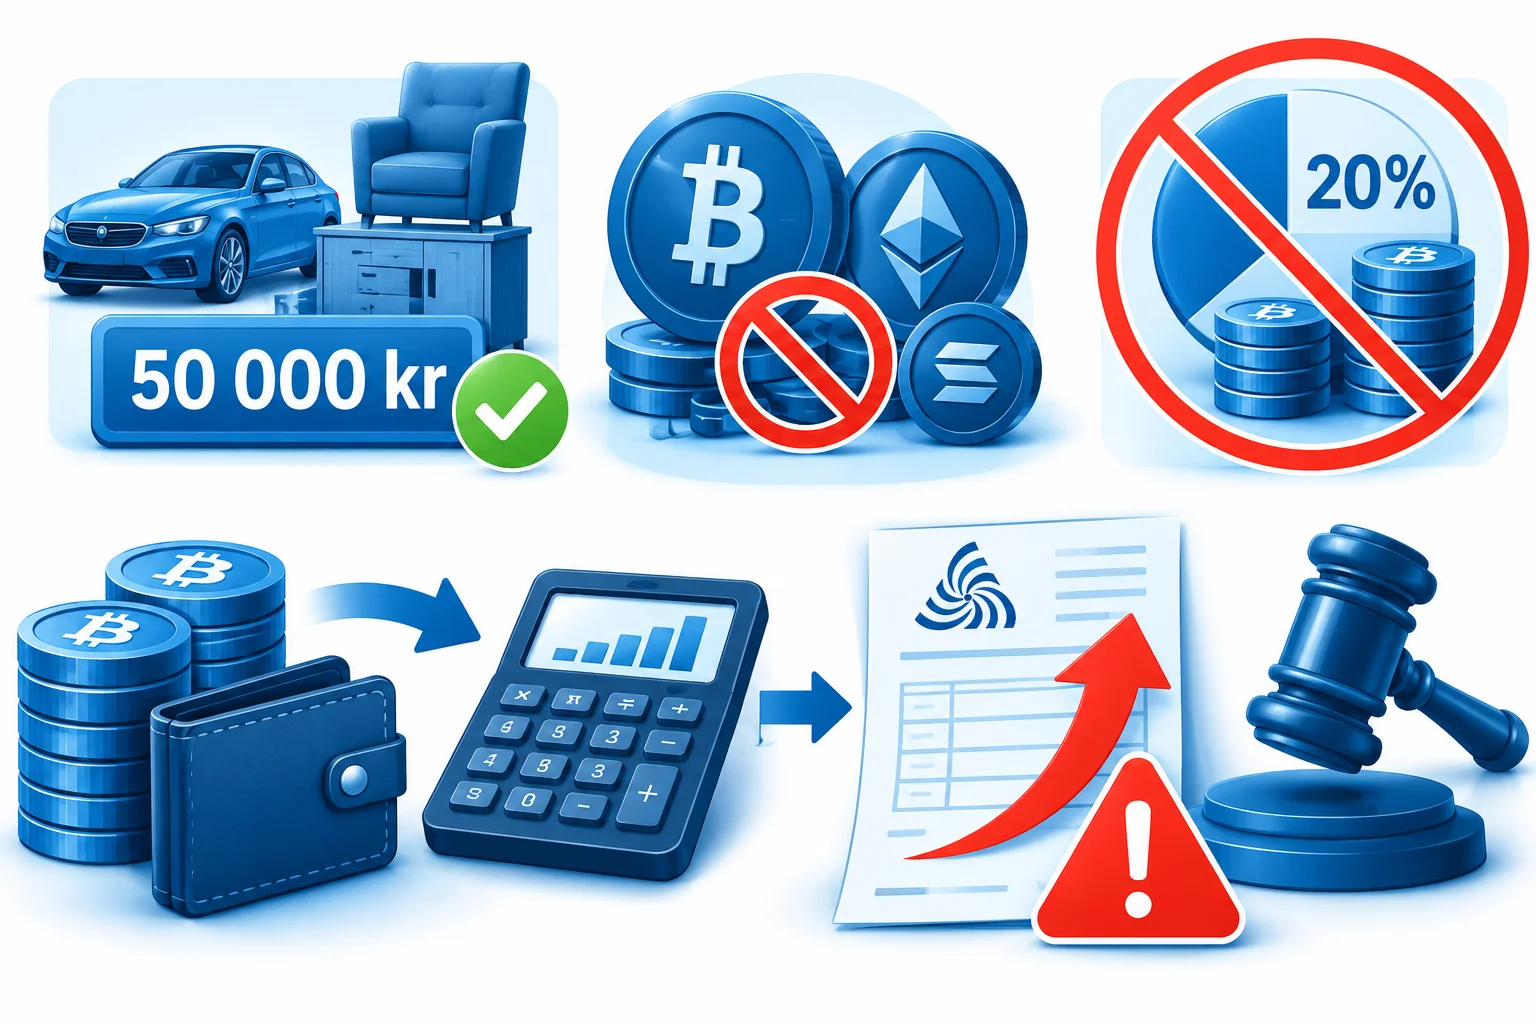
För personliga tillgångar som bilar och möbler finns ett fribelopp på 50 000 kronor, men kryptovalutor räknas som kapitalplaceringar och har inget fribelopp. Även en vinst på några hundralappar ska alltså redovisas. Skatteverket anger dessutom uttryckligen att schablonmetoden (20 procent av försäljningspriset som omkostnadsbelopp) inte får användas för kryptovaluta. Kan du inte visa vad du betalade riskerar du att få ett omkostnadsbelopp som är lägre än det verkliga – och därmed en högre skatt.
Genomsnittsmetoden i korthet
Omkostnadsbeloppet räknas som ett genomsnitt av alla anskaffningsutgifter för samma slags kryptovaluta – oavsett om du köpt på flera börser eller i olika plånböcker. Principen först in, först ut (FIFO) som många utländska verktyg använder som standard gäller inte i Sverige. Exakt hur snittet räknas om vid varje köp och försäljning går vi igenom på sidan räkna ut omkostnadsbelopp och vinst, där du också kan lägga in egna transaktioner i kalkylatorn.
K4 för krypto: så hamnar affärerna i deklarationen
Alla avyttringar av kryptovaluta redovisas på bilaga K4, avsnitt D – rubriken på blanketten är ”Övriga värdepapper, andra tillgångar (kapitalplaceringar t.ex. råvaror, kryptovalutor) m.m.”. Summan av vinsterna förs över till punkt 7.5 och summan av förlusterna till punkt 8.4 i Inkomstdeklaration 1. Du fyller i hela förlusten; reduceringen till 70 procent gör Skatteverket själv.
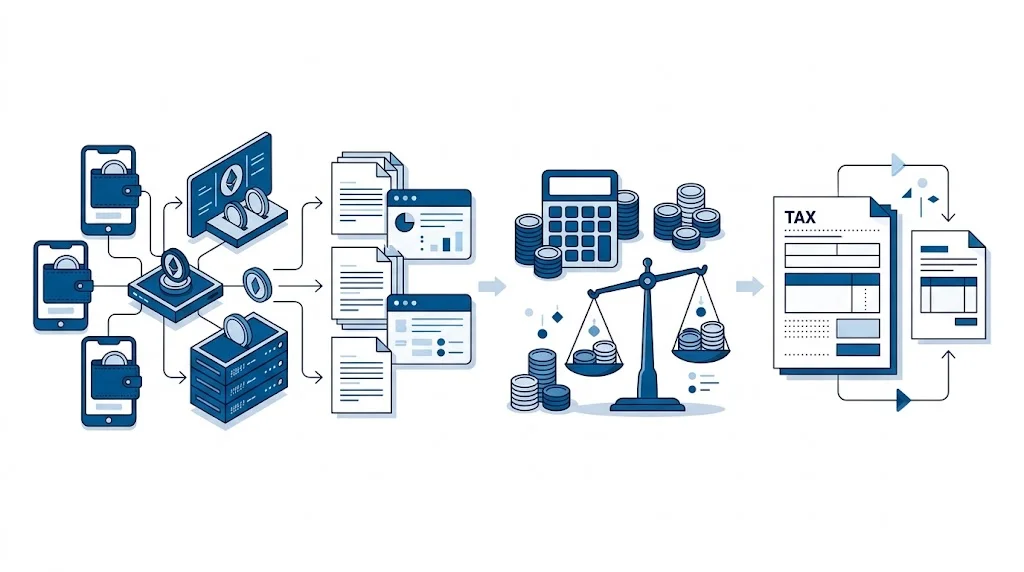
- Samla hela årets historikExportera transaktioner från alla börser, appar och plånböcker för inkomståret – även från konton du har avslutat.
- Räkna om till kronorVarje köp, försäljning och byte ska ha ett belopp i SEK vid transaktionstillfället.
- Beräkna genomsnittligt omkostnadsbelopp per valutaEtt snitt för bitcoin, ett för ether och så vidare – inte ett per börs.
- Fyll i en rad per kryptovalutaAntal, beteckning, försäljningspris, omkostnadsbelopp och vinst eller förlust.
- För över summornaSumma vinst till punkt 7.5, summa förlust till punkt 8.4 – i e-tjänsten sker det automatiskt.
En steg-för-steg-genomgång av varje kolumn, med en ifylld blankett på demodata, finns i guiden K4 för kryptovalutor – så fyller du i bilagan.
Arbetsblad: tre exempel från transaktion till K4-rad
Arbetsbladet nedan är vårt eget räkneexempel. Personerna och beloppen är påhittade demodata, avgifterna är satta till 1 procent för att räkningen ska gå att följa, och kurserna är inte verkliga marknadskurser. Gör samma uppställning med dina egna siffror innan du öppnar e-tjänsten.
| Datum | Händelse | Antal BTC | Belopp SEK | Avgift SEK | Omkostnadsbelopp totalt |
|---|---|---|---|---|---|
| 2025-02-10 | Köp | 0,10 | 95 000 | 950 | 95 950 |
| 2025-08-21 | Köp | 0,05 | 52 000 | 520 | 148 470 |
| 2026-03-14 | Försäljning | −0,08 | 88 000 | 880 | 69 286 kvar |
Genomsnittligt omkostnadsbelopp: 148 470 ÷ 0,15 = 989 800 kr per BTC. De sålda 0,08 BTC har därför ett omkostnadsbelopp på 79 184 kr. Försäljningspriset efter avgift är 88 000 − 880 = 87 120 kr. Vinst: 7 936 kr, som ger 2 381 kr i skatt om Anna inte har andra kapitalförluster. Kvar finns 0,07 BTC med samma snittpris.
| Datum | Händelse | Försäljningspris | Omkostnadsbelopp | Vinst | Förlust |
|---|---|---|---|---|---|
| Före 2026 | Innehav 2 ETH, totalt anskaffat för 50 000 kr | – | – | – | – |
| 2026-05-02 | Byter 1 ETH mot 40 SOL (värde 32 000 kr) | 32 000 | 25 000 | 7 000 | – |
| 2026-09-18 | Säljer 40 SOL mot kronor | 28 000 | 32 000 | – | 4 000 |
Bytet ger en vinst trots att Erik aldrig fick några kronor. De 40 SOL får omkostnadsbeloppet 32 000 kr – det värde han ”betalade” med sin ether. På K4 blir det två rader: ETH med vinst 7 000 kr och SOL med förlust 4 000 kr. Efter 70-procentsregeln är nettot 7 000 − 2 800 = 4 200 kr, vilket ger 1 260 kr i skatt.
| Händelse | Antal ADA | Försäljningspris | Omkostnadsbelopp | Förlust |
|---|---|---|---|---|
| Innehav, snittpris 6 kr/st | 10 000 | – | 60 000 | – |
| Betalar en tjänst värd 1 500 kr | 300 | 1 500 | 1 800 | 300 |
| Säljer resten för 4 kr/st | 9 700 | 38 800 | 58 200 | 19 400 |
| Summa till K4 (en rad, ADA) | 10 000 | 40 300 | 60 000 | 19 700 |
Sara redovisar förlusten 19 700 kr vid punkt 8.4. Avdraget blir 70 procent, alltså 13 790 kr. Saknar hon andra kapitalinkomster blir det ett underskott av kapital som ger en skattereduktion på 30 procent, cirka 4 137 kr.
Anna har ett enkelt fall, Erik visar att bytet är skattepliktigt och Sara visar att även betalning med krypto är en avyttring. I alla tre fallen räknas omkostnadsbeloppet fram per valuta, inte per börs eller per köptillfälle.
Kontrollera underlagen – och fall där reglerna ser annorlunda ut
Skatteverket kan fråga hur du kommit fram till ditt omkostnadsbelopp och ditt försäljningspris, och då är det du som ska kunna visa det. Underlagen bör därför sparas löpande, inte samlas ihop i april. Från och med 2026 måste dessutom kryptotjänsteleverantörer samla in uppgifter om sina användare enligt de nya reglerna som bygger på EU-direktivet DAC 8 och OECD:s ramverk CARF. Den första rapporteringen, som avser 2026, ska vara inne hos Skatteverket senast den 1 april 2027. Det ändrar inte hur kryptot beskattas, men det gör det lättare för Skatteverket att jämföra uppgifter.
- Bankkontoutdrag som visar betalningarna till börser och appar
- Fullständig transaktionshistorik från varje börs och plånbok (CSV eller PDF)
- Underlag som visar att kontot eller plånboken är din, till exempel en skärmbild av kontouppgifterna
- Användarvillkoren för de tjänster du använt – viktigt vid utlåning, pooler och staking
- Kurskälla för omräkningen till kronor, sparad med datum
- Din egen beräkning av genomsnittligt omkostnadsbelopp per valuta
Bocka av punkterna medan du samlar in materialet – markeringarna sparas bara i din webbläsare.
När guidens grundmodell inte räcker
Staking och utlåning
Belöningar är löpande kapitalinkomst vid punkt 7.2, inte K4. Hur belöningar, låsta tillgångar och pooler hanteras går vi igenom på sidan om skatt på staking och kryptobelöningar.
Mining
Inkomst från mining beskattas normalt som inkomst av tjänst (hobby) och i undantagsfall som näringsverksamhet. Marknadsvärdet vid tilldelningen blir omkostnadsbelopp.
Handel som näring
Den som handlar i mycket stor omfattning eller i ett aktiebolag följer andra regler. Den här sajten utgår från privatpersoner med inkomst av kapital.
Utlandsflytt och arv
Har du flyttat till eller från Sverige, ärvt eller fått krypto i gåva kan omkostnadsbeloppet och skattskyldigheten påverkas. Stäm av med Skatteverket.
Det här gör det lättare
- E-tjänsten för över summorna från K4 automatiskt
- Samma metod gäller för alla kryptovalutor
- Förluster kan kvittas mot andra kapitalinkomster (till 70 procent)
Det här gör det svårare
- Börsernas exporter visar sällan kronbelopp eller svenskt snittpris
- Byten och avgifter i krypto ger många små avyttringar
- Ingen schablonregel om underlag för köpet saknas
Sammanfattning: vem guiden passar och vad du ska kontrollera innan du deklarerar
Guiden passar dig som är privatperson, bor i Sverige och har köpt, sålt eller bytt kryptovaluta på en eller flera börser. Har du bara köpt och behållit finns inget att redovisa på K4 för året. Har du sålt, bytt eller betalat med krypto ska du deklarera crypto på K4, även om beloppen är små eller om du gick med förlust – förlusten ger ju ett avdrag.
Deklarationen för inkomståret 2025 skulle vara inne senast den 4 maj 2026. För inkomståret 2026 lämnar du deklarationen våren 2027; Skatteverket brukar öppna e-tjänsten i mitten av mars och publicerar exakta datum på sin datumsida. Missade du något i en tidigare deklaration kan du begära omprövning i efterhand.
| Kontroll | Varför |
|---|---|
| Alla byten krypto–krypto finns med | De är avyttringar även utan uttag i kronor |
| Ett snitt per valuta, alla konton sammanräknade | Genomsnittsmetoden gäller över alla börser och plånböcker |
| Avgifter inräknade | Köpavgifter höjer omkostnadsbeloppet, säljavgifter sänker försäljningspriset |
| Hela förlusten på K4 | Skatteverket gör 70-procentsreduceringen – gör den inte två gånger |
| Staking- och ränteintäkter vid punkt 7.2 | De är löpande kapitalinkomst, inte kapitalvinst |
Räkna fram dina K4-belopp
Lägg in köp, försäljningar, byten och avgifter i kronor – kalkylatorn räknar genomsnittligt omkostnadsbelopp, vinst och förlust per försäljning.
Vanliga frågor om skatt på krypto
Måste jag deklarera krypto om jag bara har köpt och inte sålt?
Nej, ett köp för kronor är ingen avyttring och ska inte redovisas på K4. Spara ändå underlagen, eftersom köpet påverkar omkostnadsbeloppet den dag du säljer eller byter.
Finns det något belopp under vilket kryptovinster är skattefria?
Nej. Kryptovalutor är kapitalplaceringar och har inget fribelopp. Fribeloppet på 50 000 kronor gäller bara personliga tillgångar, till exempel möbler och bilar.
Vad händer om jag inte kan visa vad jag betalade för mitt krypto?
Schablonmetoden får inte användas för kryptovaluta. Kan du inte styrka omkostnadsbeloppet riskerar du att Skatteverket uppskattar det. Försök återskapa underlaget via bankutdrag och börsens historik så långt det går.
Kan kryptoförluster kvittas mot vinster på aktier?
Förlusten redovisas vid punkt 8.4 och dras av med 70 procent mot övriga inkomster i inkomstslaget kapital, till exempel aktievinster och räntor. Blir det ett underskott ger det en skattereduktion.
Hur rättar jag en deklaration där kryptot saknades?
Du kan begära omprövning hos Skatteverket och bifoga en kompletterande K4. Gör det så snart du upptäcker felet och spara beräkningen du bygger ändringen på.